Theo báo cáo tài chính hợp nhất quý III/2026 vừa công bố, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank, mã chứng khoán VPB) ghi nhận tổng tài sản đạt gần 1,61 triệu tỷ đồng tại ngày 30/9/2026, tăng khoảng 27,8% so với đầu năm.
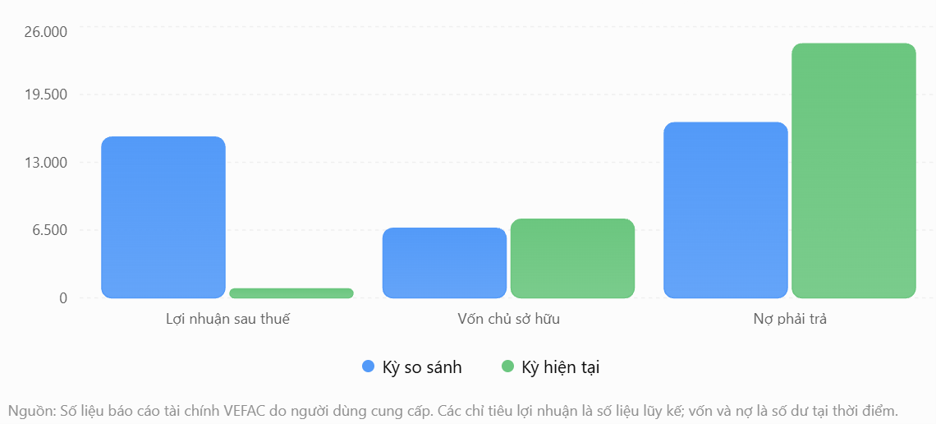
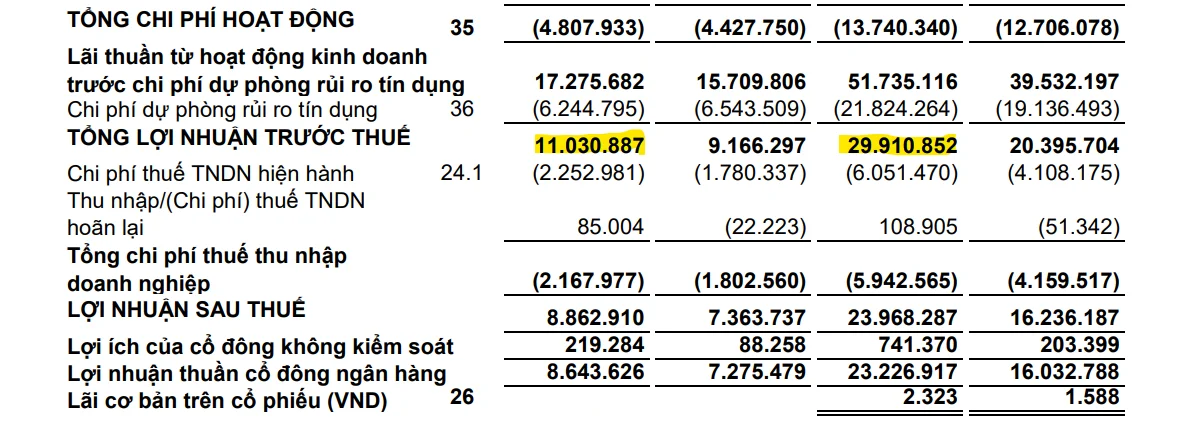
Lũy kế 9 tháng, ngân hàng báo lãi trước thuế 29.911 tỷ đồng, tăng gần 47% so với cùng kỳ năm 2025. Riêng quý III, lợi nhuận trước thuế đạt 11.031 tỷ đồng.
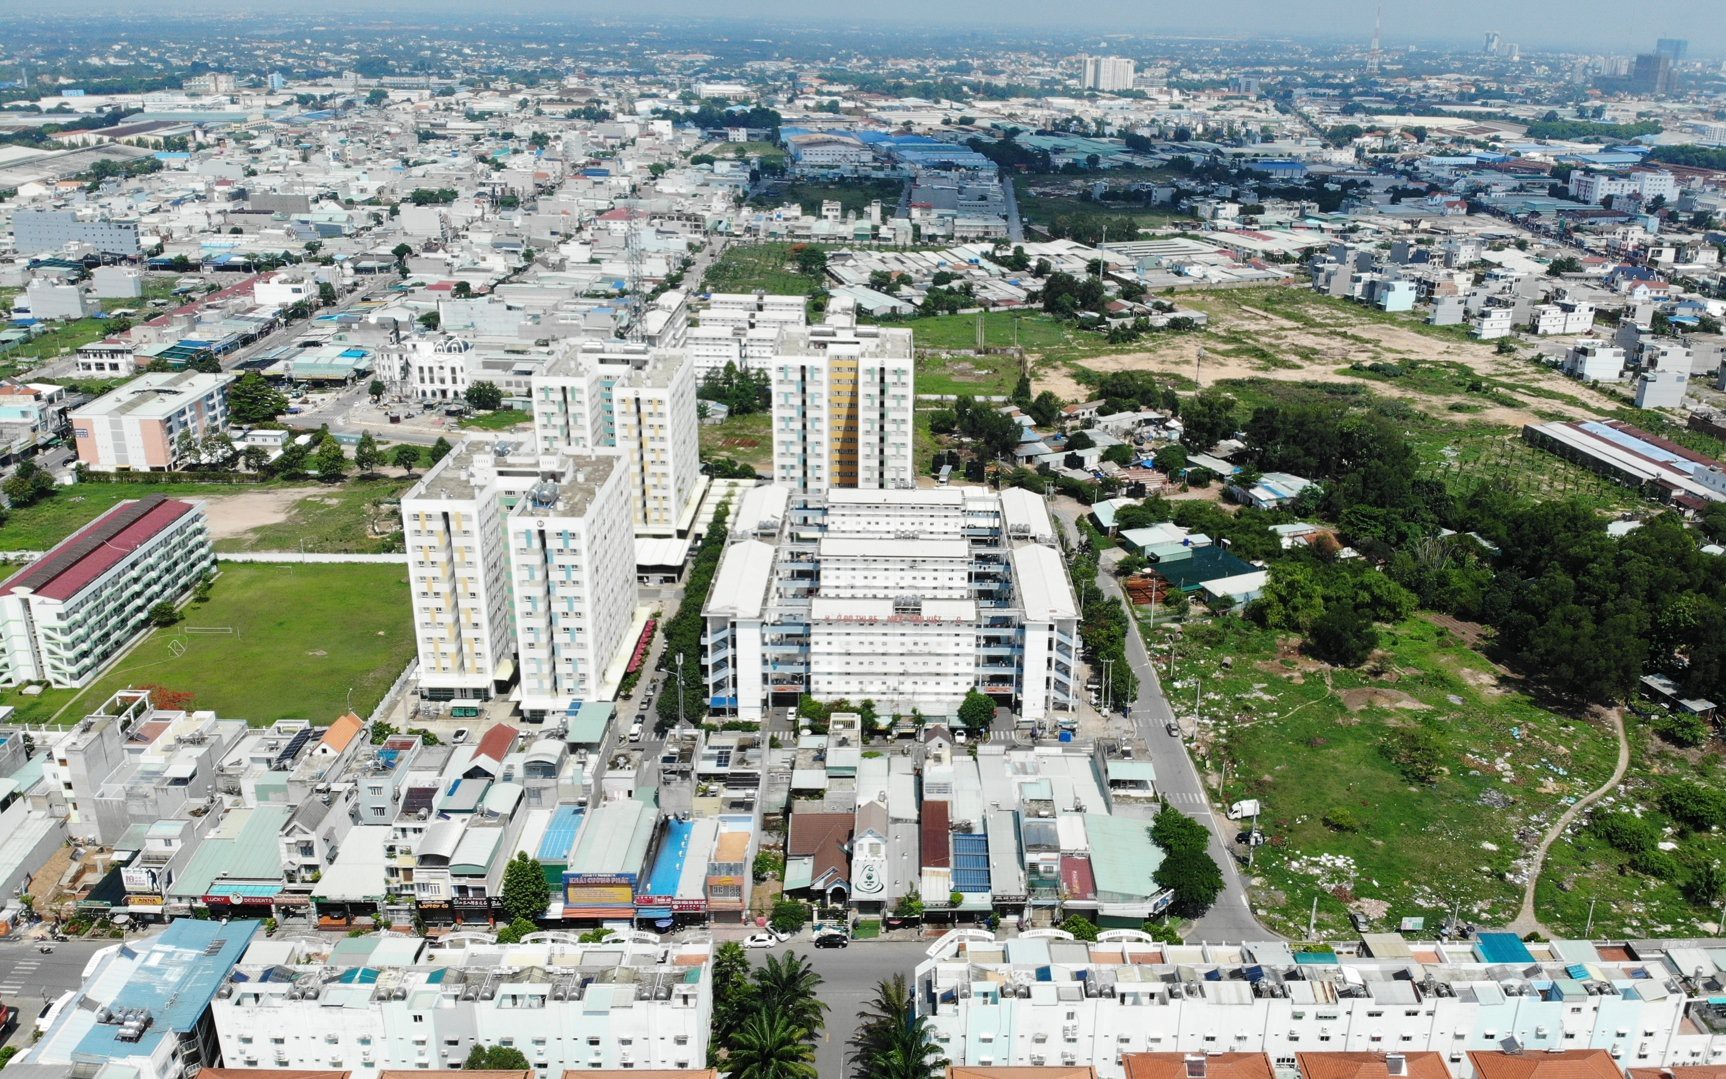
Đáng chú ý, giữa bức tranh tăng trưởng mạnh về quy mô và lợi nhuận, cơ cấu tín dụng dành cho bất động sản tại VPBank cũng đang tăng rất nhanh.
Hơn 437.000 tỷ đồng đang được rót vào thị trường bất động sản
Theo thuyết minh báo cáo tài chính hợp nhất, tại ngày 30/9/2026, dư nợ cho vay hoạt động kinh doanh bất động sản của VPBank đạt 291.063 tỷ đồng, tăng thêm hơn khoảng 85.108 tỷ đồng so với cùng kỳ năm ngoái và chiếm 24,01% tổng dư nợ cho vay khách hàng.
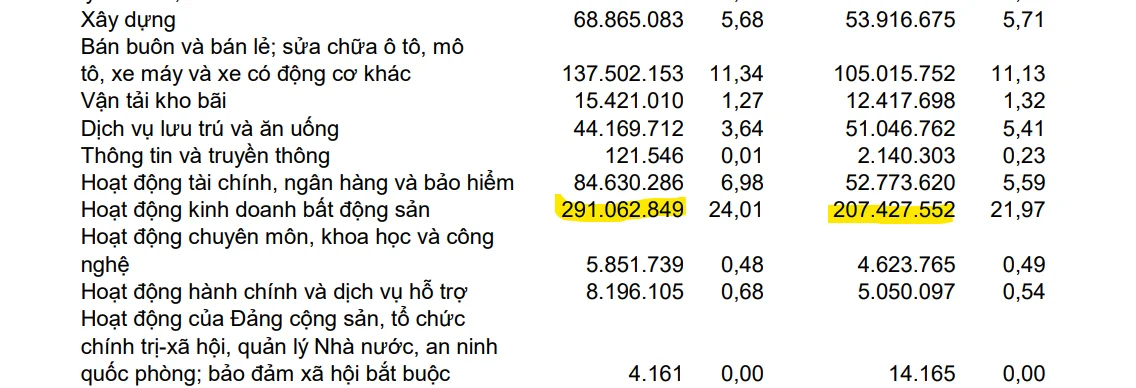
BCTC VPBank Q3-2026
Ngoài ra, một khoản mục khác liên quan trực tiếp đến thị trường nhà đất tại VPBank cũng tiếp tục mở rộng.
Cụ thể, dư nợ cho vay cá nhân để mua nhà ở, nhận quyền sử dụng đất để xây nhà ở đạt 146.848 tỷ đồng tại cuối tháng 9/2026, tăng khoảng 16.800 tỷ đồng so với cùng kỳ.
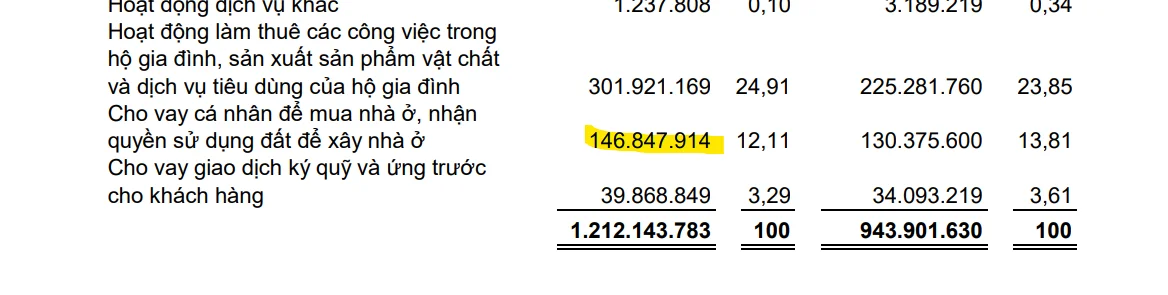
BCTC VPBank Q3-2026
Nếu cộng hai khoản mục gồm cho vay kinh doanh bất động sản và cho vay cá nhân mua, xây nhà ở, tổng dư nợ đạt khoảng 437.911 tỷ đồng tại cuối quý III/2026.
Đáng chú ý, hai nhóm tín dụng nói trên hiện chiếm khoảng 36,1% tổng dư nợ cho vay khách hàng của VPBank.
Nói cách khác, cứ 100 đồng dư nợ cho vay khách hàng trên báo cáo hợp nhất của VPBank, có khoảng 36 đồng nằm ở hai nhóm hoạt động kinh doanh bất động sản và cho vay cá nhân mua, xây nhà ở.
Hơn 1,2 triệu tỷ đồng đang được dành cho khách hàng vay
Tính đến cuối tháng 9/2026, tổng dư nợ cho vay khách hàng hợp nhất đạt hơn 1,212 triệu tỷ đồng, tăng khoảng 268.242 tỷ đồng, tương đương 28,4% so với cuối năm 2025.
Ở chiều ngược lại, chất lượng tài sản cũng là vấn đề cần theo dõi khi quy mô tín dụng mở rộng nhanh.
Theo báo cáo tài chính, tổng dư nợ từ nhóm 3 đến nhóm 5 của VPBank đạt khoảng 37.795 tỷ đồng tại cuối quý III, tăng hơn 6.300 tỷ đồng so với cuối năm 2025.
Trong đó, nợ dưới tiêu chuẩn đạt 13.872 tỷ đồng, nợ nghi ngờ 15.177 tỷ đồng và nợ có khả năng mất vốn ở mức 8.746 tỷ đồng.
Cùng với đó, chi phí dự phòng rủi ro tín dụng lũy kế 9 tháng đạt 21.824 tỷ đồng, tăng khoảng 14% so với cùng kỳ.
Tuy nhiên, báo cáo tài chính không tách riêng nợ xấu phát sinh từ nhóm cho vay kinh doanh bất động sản. Do đó, chưa có cơ sở để xác định mức độ đóng góp của lĩnh vực này vào tổng nợ xấu của ngân hàng.
Nguyen Khanh