Sau khi tăng mạnh trong nửa đầu năm, dư nợ kinh doanh bất động sản của PGBank bất ngờ giảm gần 314 tỷ đồng trong quý III/2026. Đáng chú ý, cùng thời gian này, nợ xấu toàn ngân hàng tăng hơn 37,5%%, đưa tỷ lệ nợ xấu nội bảng lên 3,93%.
Theo báo cáo tài chính quý III/2026 vừa công bố, Ngân hàng TMCP Thịnh Vượng và Phát Triển (PGBank, mã chứng khoán PGB) ghi nhận tổng tài sản đạt 92.637 tỷ đồng tại ngày 30/9/2026, tăng khoảng 4,3% so với cuối năm 2025.
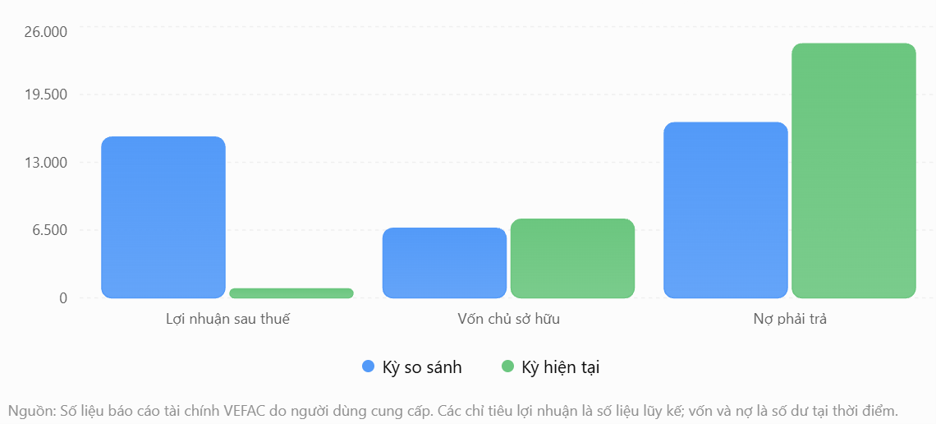
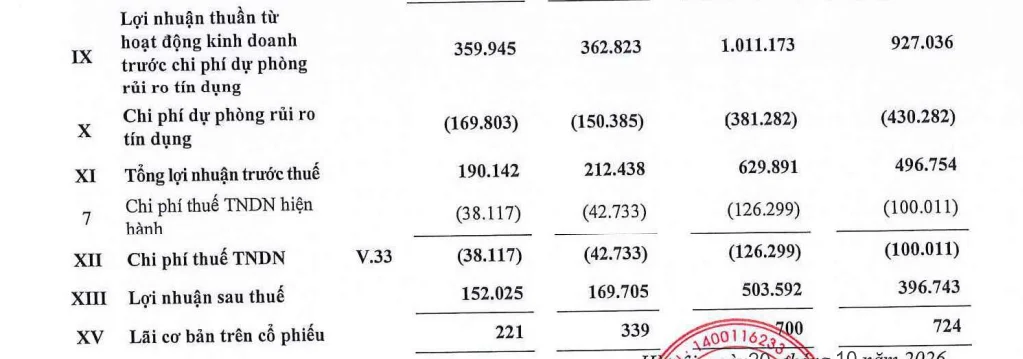
Lũy kế 9 tháng đầu năm, ngân hàng ghi nhận lợi nhuận trước thuế gần 630 tỷ đồng, tăng khoảng 26,8% so với cùng kỳ năm trước. Tuy nhiên, riêng quý III, lợi nhuận sau thuế chỉ đạt hơn 152 tỷ đồng, giảm khoảng 10,5% so với cùng kỳ.
BCTC PGBank Q3/2026
Đáng chú ý, bên cạnh diễn biến lợi nhuận, báo cáo tài chính của PGBank còn cho thấy những thay đổi trong cơ cấu cho vay, đặc biệt tại lĩnh vực bất động sản và xây dựng.
Cho vay kinh doanh bất động sản giảm gần 314 tỷ đồng chỉ sau ba tháng
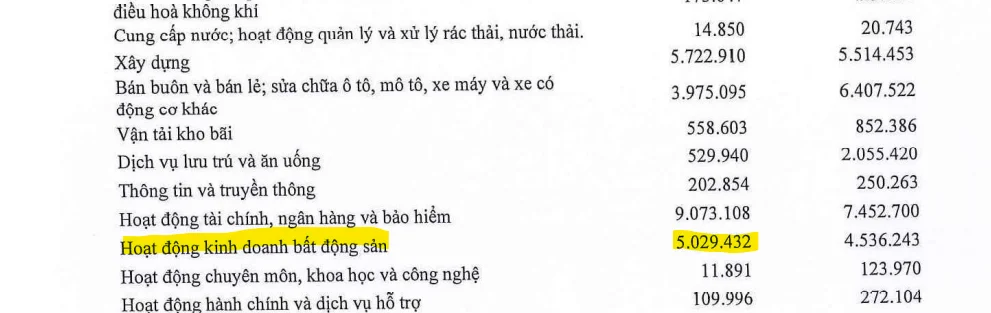
Theo thuyết minh báo cáo tài chính quý III/2026, tại ngày 30/9, dư nợ cho vay hoạt động kinh doanh bất động sản của PGBank đạt 5.029 tỷ đồng, giảm khoảng 314 tỷ đồng, tương đương 5,87% so với mức 5.343 tỷ đồng tại cuối tháng 6.
BCTC PGBank Q3/2026
Đây là diễn biến đáng chú ý bởi trong nửa đầu năm, ngân hàng từng ghi nhận dư nợ lĩnh vực này tăng khá mạnh.
Cụ thể, từ mức 4.536 tỷ đồng cuối năm 2025, dư nợ cho vay kinh doanh bất động sản của PGBank tăng thêm khoảng 807 tỷ đồng trong 6 tháng đầu năm 2026, tương đương 17,8%.
Tuy nhiên, bước sang quý III, dư nợ lĩnh vực này đã đảo chiều giảm. Điều này khiến mức tăng lũy kế từ đầu năm thu hẹp đáng kể.
So với cuối năm 2025, PGBank hiện vẫn tăng thêm khoảng 493 tỷ đồng dư nợ kinh doanh bất động sản, tương đương 10,9%.
Tỷ trọng cho vay kinh doanh bất động sản trong tổng dư nợ khách hàng cũng thay đổi tương ứng, từ 9,79% cuối năm 2025 lên 11,05% vào cuối tháng 6/2026, trước khi giảm xuống 10,14% tại ngày 30/9.
Như vậy, sau giai đoạn mở rộng trong nửa đầu năm, tín dụng kinh doanh bất động sản tại PGBank đã có dấu hiệu điều chỉnh trong quý III.
Bất động sản giảm, dư nợ cho vay xây dựng lại tăng
Trái ngược với đà giảm của dư nợ kinh doanh bất động sản, hoạt động cho vay ngành xây dựng tại PGBank lại ghi nhận sự gia tăng trong quý III.
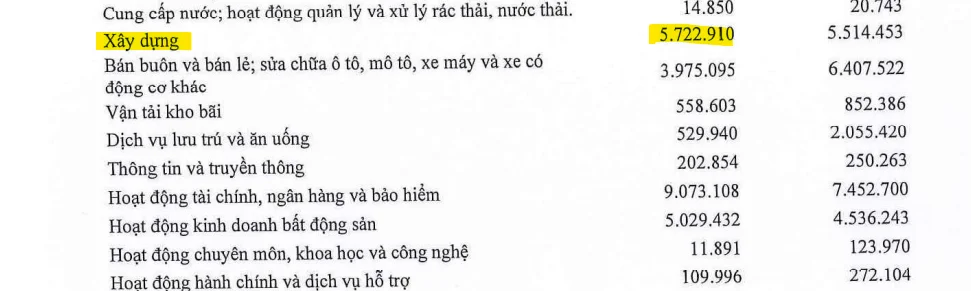
Cụ thể, tại ngày 30/9/2026, dư nợ cho vay xây dựng đạt 5.723 tỷ đồng, tăng khoảng 259 tỷ đồng, tương đương 4,73% so với mức 5.464 tỷ đồng cuối tháng 6.
BCTC PGBank Q3/2026
Nếu so với cuối năm 2025, dư nợ xây dựng tăng khoảng 208 tỷ đồng, tương đương 3,78%.
Đáng chú ý, sự tăng trưởng của ngành xây dựng trong quý III phần nào bù đắp mức giảm của dư nợ kinh doanh bất động sản.
Nếu cộng hai khoản mục cho vay kinh doanh bất động sản và xây dựng, tổng dư nợ tại PGBank đạt khoảng 10.752 tỷ đồng vào cuối tháng 9/2026, giảm nhẹ khoảng 55 tỷ đồng so với cuối tháng 6.
Dù vậy, tổng dư nợ hai ngành vẫn cao hơn khoảng 702 tỷ đồng so với cuối năm 2025, tương đương mức tăng gần 7%.
Tại thời điểm cuối quý III, hai lĩnh vực này chiếm khoảng 21,7% tổng dư nợ cho vay khách hàng của PGBank.
Điều này đồng nghĩa cứ 100 đồng dư nợ cho vay khách hàng của ngân hàng, có gần 22 đồng được phân loại vào hai ngành xây dựng và kinh doanh bất động sản.
Nợ xấu tăng hơn 531 tỷ đồng chỉ sau ba tháng
Bên cạnh những thay đổi trong cơ cấu tín dụng, chất lượng tài sản của PGBank cũng ghi nhận một số diễn biến đáng chú ý.
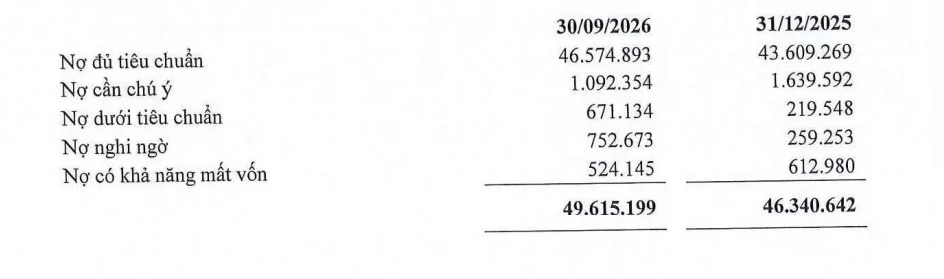
Theo báo cáo tài chính, tổng dư nợ cho vay khách hàng đạt 49.615 tỷ đồng tại ngày 30/9/2026, tăng khoảng 1.266 tỷ đồng, tương đương 2,62% so với cuối tháng 6.
Tuy nhiên, trong khi tổng dư nợ chỉ tăng nhẹ, nợ xấu lại gia tăng nhanh hơn đáng kể.
BCTC PGBank Q3/2026
BCTC PGBank bán niên 2026
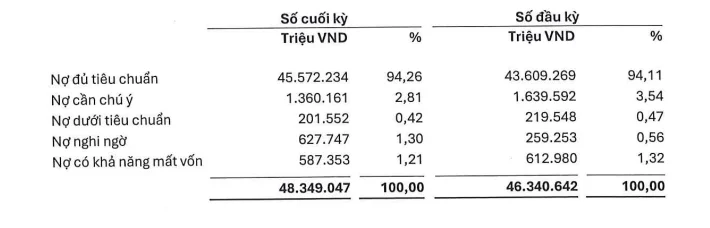
Cụ thể, tổng nợ xấu thuộc nhóm 3, nhóm 4 và nhóm 5 của PGBank đạt gần 1.948 tỷ đồng tại cuối quý III, tăng khoảng 531 tỷ đồng, tương đương 37,5% so với mức 1.417 tỷ đồng tại cuối tháng 6.
Nếu so với thời điểm đầu năm, nợ xấu đã tăng hơn 856 tỷ đồng, tương đương 78,4%.
Trong đó, nợ dưới tiêu chuẩn tăng từ gần 202 tỷ đồng cuối tháng 6 lên 671 tỷ đồng cuối tháng 9. Nợ nghi ngờ cũng tăng từ gần 628 tỷ đồng lên khoảng 753 tỷ đồng.
Ở chiều ngược lại, nợ có khả năng mất vốn giảm từ hơn 587 tỷ đồng xuống khoảng 524 tỷ đồng.
Với những biến động trên, tỷ lệ nợ xấu nhóm 3–5 trên tổng dư nợ cho vay khách hàng tăng từ 2,36% cuối năm 2025 lên 2,93% tại cuối tháng 6 và tiếp tục đạt 3,93% vào cuối quý III.
Đáng chú ý, nợ cần chú ý (nhóm 2) giảm từ khoảng 1.360 tỷ đồng xuống 1.092 tỷ đồng trong cùng giai đoạn.
Áp lực chất lượng tài sản trong bối cảnh lợi nhuận quý III giảm
Lũy kế 9 tháng năm 2026, PGBank ghi nhận lợi nhuận trước thuế gần 630 tỷ đồng, tăng 26,8% so với cùng kỳ năm trước.
Riêng quý III, lợi nhuận trước thuế đạt khoảng 190 tỷ đồng, giảm 10,5% so với cùng kỳ.
Trong khi đó, chi phí dự phòng rủi ro tín dụng quý III đạt gần 170 tỷ đồng, tăng khoảng 12,9% so với cùng kỳ năm trước.
Tại thời điểm cuối tháng 9, số dư dự phòng rủi ro cho vay khách hàng của PGBank ở mức khoảng 595 tỷ đồng, giảm so với mức gần 609 tỷ đồng tại cuối tháng 6.
Báo cáo cũng cho thấy trong 9 tháng đầu năm, ngân hàng đã sử dụng khoảng 392 tỷ đồng dự phòng để xử lý rủi ro tín dụng.
Nhìn lại diễn biến ba quý đầu năm, tín dụng kinh doanh bất động sản tại PGBank tăng mạnh trong nửa đầu năm trước khi quay đầu giảm trong quý III. Trong khi đó, dư nợ ngành xây dựng tiếp tục tăng, còn nợ xấu toàn ngân hàng ghi nhận mức tăng đáng kể.
Với hơn 10.700 tỷ đồng dư nợ thuộc hai ngành kinh doanh bất động sản và xây dựng, chiếm gần 22% tổng cho vay khách hàng, biến động tín dụng tại hai lĩnh vực này vẫn là yếu tố đáng theo dõi trong các kỳ báo cáo tiếp theo.
Đặc biệt, diễn biến nợ xấu tăng nhanh trong quý III cho thấy chất lượng tài sản tiếp tục là một vấn đề cần được quan tâm, ngay cả khi ngân hàng vẫn duy trì tăng trưởng lợi nhuận lũy kế sau 9 tháng.
Nguyen Khanh