Theo báo cáo thị trường bất động sản Đà Nẵng tháng 8/2026 của DKRA Group, nguồn cung căn hộ sơ cấp tiếp tục giảm trong khi sức mua yếu đi rõ rệt.
Cụ thể, trong tháng 8, thị trường có 19 dự án đang mở bán, cung cấp khoảng 2.676 căn hộ, giảm 23% so với tháng trước. Đáng chú ý, khoảng 94% nguồn cung hiện đến từ hàng tồn kho tại các dự án đã mở bán trước đó.
Phân khúc hạng A và hạng B tiếp tục chiếm tỷ trọng lớn, khoảng 75% tổng nguồn cung sơ cấp.
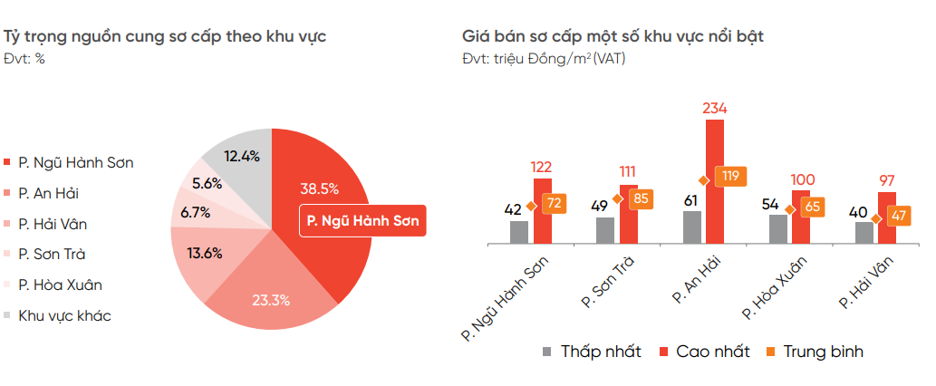
Xét theo khu vực, Ngũ Hành Sơn dẫn đầu cả về nguồn cung và lượng giao dịch, chiếm khoảng 39% nguồn cung nhưng đóng góp tới 63% lượng tiêu thụ toàn thị trường.
Nguồn cung còn lại phân bổ tại Sơn Trà, An Hải, Hòa Xuân và Hải Vân, song quy mô thấp hơn.
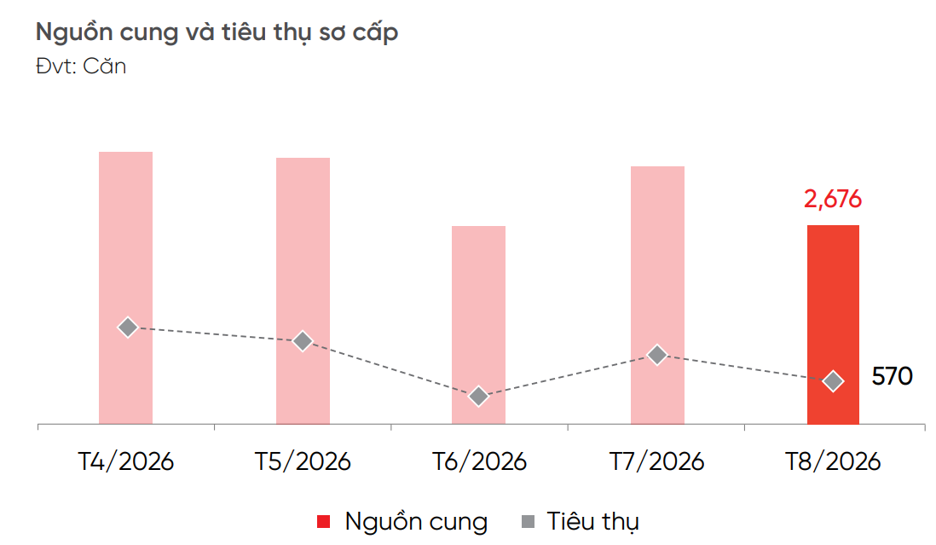
Lượng tiêu thụ trong tháng tiếp tục giảm mạnh, chỉ đạt khoảng 570 căn, thấp hơn 39% so với tháng 7. Tỷ lệ hấp thụ nguồn cung sơ cấp theo đó chỉ khoảng 21%.
“Trong bối cảnh thanh khoản chậm, các chủ đầu tư tiếp tục sử dụng chính sách chiết khấu, ưu đãi lãi suất, hỗ trợ thanh toán và giãn thời gian trả nợ gốc để kích cầu. Tuy nhiên, hiệu quả vẫn chưa ghi nhận chuyển biến rõ nét”, báo cáo cho biết.
Giá căn hộ cao nhất vượt 230 triệu đồng/m2
Về giá bán, báo cáo cho biết, mặt bằng giá căn hộ tại Đà Nẵng tiếp tục phân hóa mạnh giữa các khu vực. So với tháng trước, mặt bằng giá sơ cấp toàn thị trường chỉ giảm khoảng 1%. Mức điều chỉnh này chủ yếu đến từ việc một số chủ đầu tư chủ động giảm giá để thu hồi vốn và giảm áp lực tài chính.
Cụ thể, tại Ngũ Hành Sơn, giá sơ cấp dao động khoảng 42-122 triệu đồng/m², bình quân 72 triệu đồng/m².
Sơn Trà có mức giá khoảng 49-111 triệu đồng/m², bình quân 85 triệu đồng/m².
Trong khi đó, An Hải là khu vực có giá cao nhất, dao động từ 61 triệu đến 234 triệu đồng/m², bình quân khoảng 119 triệu đồng/m².
Tại Hòa Xuân, giá căn hộ khoảng 54-100 triệu đồng/m², bình quân 65 triệu đồng/m².
Hải Vân có mức giá thấp hơn, khoảng 40-97 triệu đồng/m², bình quân 47 triệu đồng/m².
Thị trường đã chậm lại so với giai đoạn trước
Trước đó, theo CBRE Việt Nam, trong 6 tháng đầu năm 2025, thị trường căn hộ Đà Nẵng có thêm khoảng 950 căn từ 4 dự án, nâng tổng nguồn cung lên gần 12.300 căn thuộc 31 dự án. Giá sơ cấp bình quân khi đó đạt khoảng 85 triệu đồng/m², tăng 27% so với cùng kỳ năm 2024.
CBRE từng dự báo nguồn cung căn hộ Đà Nẵng có thể tăng mạnh trong những năm tiếp theo, với khoảng 10.000 căn mở bán mới trong 3 năm.
Ở phân khúc bất động sản nghỉ dưỡng, nguồn cung mới vẫn hạn chế, trong khi sức mua biệt thự nghỉ dưỡng còn yếu. Condotel có tín hiệu tích cực hơn khi tỷ lệ hấp thụ trong quý II/2025 đạt khoảng 89%.
Tuy nhiên, những diễn biến mới nhất trong tháng 8/2026 cho thấy bài toán lớn của thị trường hiện không còn nằm ở nguồn cung đơn thuần, mà là khả năng chuyển nguồn hàng thành giao dịch trong bối cảnh giá căn hộ đã lên mức rất cao.
Minh Quân