Theo Ngân hàng Nhà nước, việc thực hiện cam kết Net Zero vào năm 2050 đòi hỏi nguồn lực rất lớn cho đổi mới công nghệ, chuyển đổi sản xuất, tiết kiệm năng lượng và giảm phát thải. Bên cạnh ngân sách nhà nước, thị trường vốn và thị trường tiền tệ, thị trường carbon là một cơ chế quan trọng để huy động thêm nguồn lực cho mục tiêu này.
Tại hội thảo, Phó Thống đốc Ngân hàng Nhà nước Nguyễn Ngọc Cảnh nhấn mạnh, tín dụng xanh cung cấp vốn cho các dự án, công nghệ và lĩnh vực tạo ra giảm phát thải; trong khi thị trường carbon có thể biến kết quả giảm phát thải thành giá trị kinh tế. Khi được vận hành hiệu quả, thị trường carbon có thể tạo thêm nguồn thu, dòng tiền, qua đó cải thiện chất lượng tín dụng và hỗ trợ doanh nghiệp đáp ứng các tiêu chuẩn về môi trường trong hoạt động xuất khẩu.
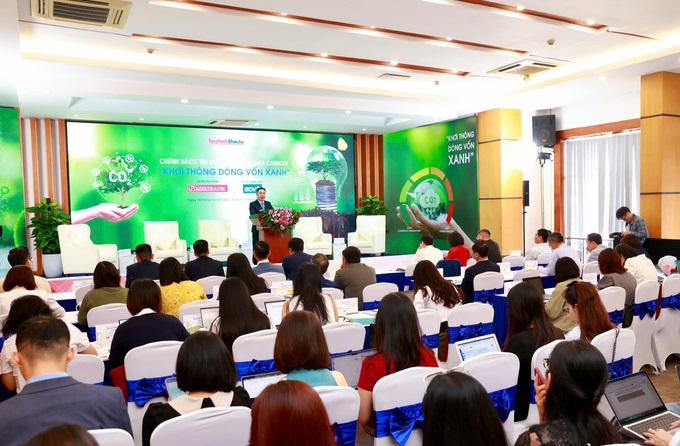
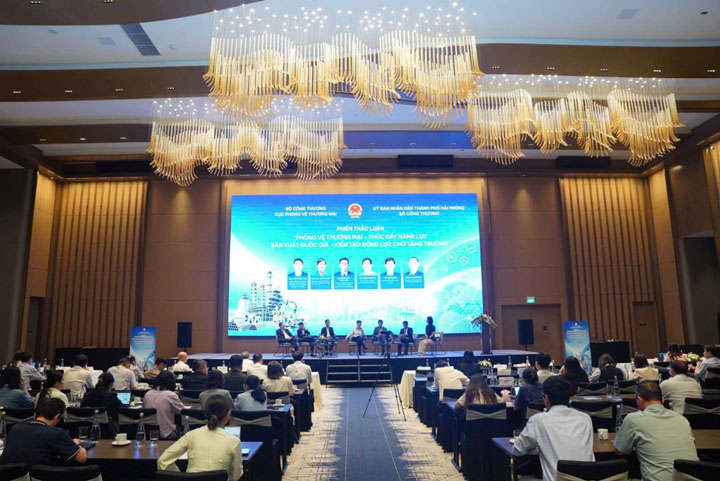
Hội thảo “Chính sách tín dụng và thị trường carbon: Khơi thông dòng vốn xanh”.
Đáng chú ý, đến cuối tháng 6/2026, dư nợ tín dụng xanh toàn hệ thống đạt trên 856.000 tỷ đồng, tăng 9,87% so với cuối năm 2025. Giai đoạn 2017-2025, tín dụng xanh tăng trưởng bình quân trên 20%/năm, tập trung chủ yếu vào nông nghiệp, lâm nghiệp, thủy sản, đa dạng sinh học và năng lượng xanh.
TS Nguyễn Thị Thu Hà, Giám đốc Trường Đào tạo cán bộ kiêm Phó Trưởng ban Chỉ đạo ESG Ngân hàng Nông nghiệp và Phát triển Nông thôn (Agribank),cho rằng, vấn đề quan trọng không phải ngân hàng có trực tiếp mua bán tín chỉ carbon hay không mà là ngân hàng sẽ tài trợ như thế nào cho quá trình tạo ra giảm phát thải và khi nào giá trị carbon đủ tin cậy để được đưa vào quyết định tín dụng. Agribank đề nghị phân biệt rõ giữa tiềm năng giảm phát thải, dự án đã đăng ký, kết quả đã được xác minh, tín chỉ đã phát hành, hợp đồng bán tín chỉ và khoản tiền đã thu. Mỗi trạng thái có mức độ chắc chắn khác nhau và không thể mặc nhiên coi là cùng một nguồn trả nợ. Ngân hàng cũng xác định 5 vai trò trong hệ sinh thái carbon gồm: tài trợ các hoạt động giảm phát thải; kết nối các chủ thể trong chuỗi; cung cấp dịch vụ thanh toán và quản lý dòng tiền; huy động nguồn lực tài chính khí hậu; đồng hành cùng doanh nghiệp và người dân trong chuyển đổi xanh.
Nhấn mạnh nhu cầu vốn cho hoạt động xanh, quá trình chuyển đổi xanh của Việt Nam là rất lớn, ông Bùi Minh Giáp, chuyên gia Kinh tế trưởng Ngân hàng Phát triển Châu Á (ADB) tại Việt Nam, chia sẻ, Việt Nam ước tính cần khoảng 368 tỷ USD đầu tư bổ sung cho thích ứng biến đổi khí hậu, nâng cao khả năng chống chịu và giảm phát thải đến năm 2040, tương đương 6,8% GDP/năm. Chưa kể, nhu cầu vốn cần cho điện sạch, lưới điện và tiết kiệm năng lượng; tiếp đó tập trung vào sản xuất công nghiệp, giao thông, nông nghiệp và xử lý chất thải. Mặc dù nhu cầu vốn là rất lớn nhưng nguồn vốn chỉ được giải ngân khi dự án được đánh giá là hiệu quả, có khả năng trả nợ và số liệu giảm phát thải có thể kiểm chứng được. Do vậy, bài toán đặt ra không chỉ là tìm nguồn vốn cho các khoản đầu tư xanh, mà còn là làm thế nào để kết quả giảm phát thải tạo thêm giá trị kinh tế cho doanh nghiệp.
Về phía doanh nghiệp, mặc dù đã có khung phân loại dự án xanh đã được ban hành tại Quyết định 21 năm 2025 của Thủ tướng Chính phủ, song doanh nghiệp vẫn gặp vướng mắc khi vận dụng khung này vào hồ sơ vay vốn. Theo đó, ngoài việc xác định thế nào là doanh nghiệp xanh, đi theo tiêu chí nào để được xác định là doanh nghiệp xanh, doanh nghiệp còn khó khăn trong việc tiếp cận nguồn vốn do các tổ chức tín dụng chưa có khung cụ thể nào cho các loại hình doanh nghiệp trong việc cho vay vốn. Thêm vào đó, thời hạn vay và lãi suất vay chưa phù hợp với loại hình đầu tư của một số doanh nghiệp.
Theo các ý kiến tại hội thảo, cần tiếp tục hoàn thiện bộ tiêu chí cho hoạt động xanh và xây dựng cơ sở dữ liệu phát thải tin cậy. Chi phí đo lường, thẩm định cho doanh nghiệp nhỏ và hợp tác xã cũng cần được giảm xuống. Các tổ chức tín dụng cần nâng cao năng lực thẩm định, thiết kế kỳ hạn và lãi suất phù hợp với chu kỳ đầu tư. Khi kết quả giảm phát thải trở thành nguồn thu, doanh nghiệp có thêm điều kiện tiếp cận vốn mới góp phần thực hiện mục tiêu phát thải ròng bằng 0 vào năm 2050./.
PV.