Sau giai đoạn tăng nóng, giá căn hộ Hà Nội có dấu hiệu chững lại trong quý III, trong khi một số chủ nhà chịu áp lực tài chính chấp nhận giảm giá 5-12% để tìm khách mua.
Thị trường căn hộ Hà Nội quý III/2026 đang cho thấy những diễn biến trái chiều giữa phân khúc sơ cấp và thứ cấp. Trong khi giá bán tại các dự án mới tiếp tục neo cao, thị trường chuyển nhượng bắt đầu xuất hiện những căn hộ được chào bán thấp hơn trước, chủ yếu từ nhóm nhà đầu tư sử dụng đòn bẩy tài chính.
Theo Báo cáo Thị trường bất động sản quý III/2026 do Avisiong Young vừa công bố, sau đợt tăng giá kéo dài từ cuối năm ngoái đến nửa đầu năm nay, tốc độ tăng giá căn hộ sơ cấp tại Hà Nội đã chậm lại đáng kể. Trong ba tháng từ tháng 7 đến tháng 9, mức tăng chỉ dao động khoảng 1,5-2,3%, thay vì tăng mạnh trên diện rộng như giai đoạn trước.
Một trong những nguyên nhân khiến thị trường hạ nhiệt là mặt bằng lãi suất cho vay mua nhà duy trì ở mức cao. Lãi suất thả nổi tại một số ngân hàng dao động 12-15% mỗi năm, tạo áp lực đáng kể đối với người mua sử dụng vốn vay, đặc biệt là nhóm nhà đầu tư ngắn hạn.
Áp lực tài chính cũng khiến thị trường thứ cấp xuất hiện những giao dịch giảm giá. Một số chủ sở hữu căn hộ đang đến kỳ trả nợ gốc hoặc hết thời gian ưu đãi lãi suất chấp nhận thương lượng giảm 5-12% so với mức chào bán trước đó để sớm thu hồi vốn.
Tuy nhiên, xu hướng giảm giá chưa diễn ra đồng loạt. Những căn hộ có vị trí thuận lợi, pháp lý hoàn chỉnh và khả năng khai thác cho thuê tốt vẫn giữ giá tương đối ổn định.
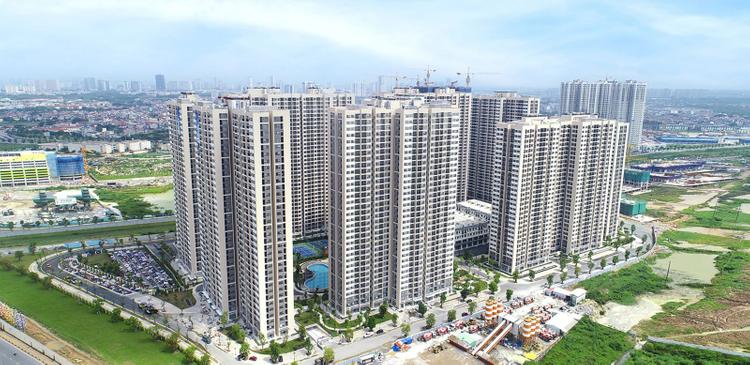
Hơn 80% căn hộ mở bán mới thuộc phân khúc cao cấp, hạng sang
Theo báo cáo, trong quý III, Hà Nội ghi nhận hơn 3.200 căn hộ mở bán mới, nâng tổng nguồn cung sơ cấp đang chào bán lên gần 11.500 căn. Nguồn hàng mới chủ yếu đến từ các dự án của những doanh nghiệp như MIK Group, Masterise, Gamuda Land, SJ Group và Sunshine Group.
Dù nguồn cung tiếp tục được bổ sung, cơ cấu sản phẩm vẫn mất cân đối khi hơn 80% căn hộ mở bán mới thuộc phân khúc cao cấp và hạng sang, tập trung chủ yếu tại khu Đông và khu Tây Hà Nội. Trong khi đó, căn hộ trung cấp và bình dân tại khu vực nội đô gần như không có nguồn cung mới.
Giá bán sơ cấp trung bình trong quý III đạt khoảng 4.180 USD mỗi m2. Tại các khu đô thị phía Đông và phía Tây, căn hộ cao cấp mới có giá phổ biến 3.300-4.500 USD mỗi m2.
Ở khu vực nội đô và Tây Hồ Tây, mức giá phân hóa mạnh hơn, dao động từ 5.500 USD đến trên 9.800 USD mỗi m2. Các sản phẩm hạng sang, căn hộ thương hiệu và Sky Villa tại những khu đô thị như Ciputra tiếp tục thiết lập mặt bằng giá cao.
Xét theo phân khúc, căn hộ hạng sang có giá từ 6.200 USD đến trên 9.800 USD mỗi m2, tăng khoảng 1,2% so với quý trước. Phân khúc cao cấp phổ biến trong khoảng 3.300-4.600 USD mỗi m2, chiếm khoảng 78% tổng nguồn cung sơ cấp.
Trong khi đó, căn hộ trung cấp có giá 1.900-2.600 USD mỗi m2 ngày càng khan hiếm trên thị trường mở bán mới. Phân khúc bình dân dưới 1.500 USD mỗi m2 gần như vắng bóng.
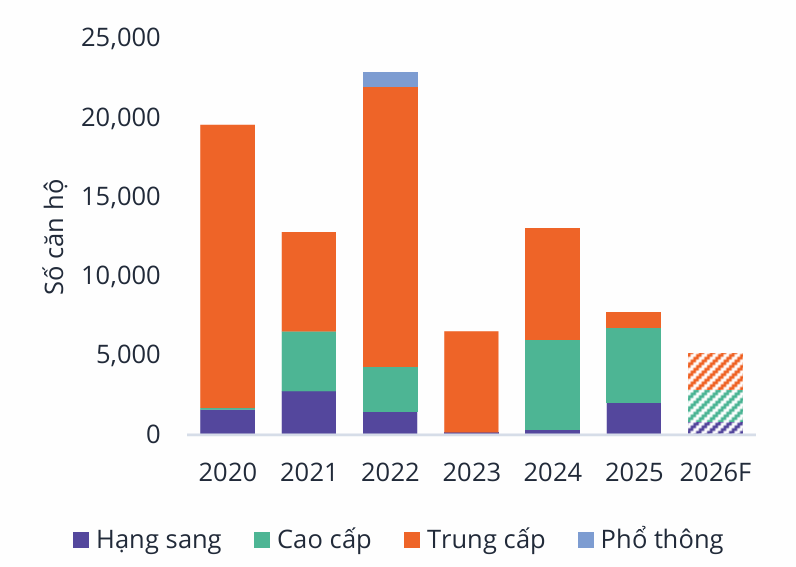
Nguồn cung mới theo năm. Nguồn: Avisiong Young
Diễn biến này tiếp nối tình trạng lệch pha nguồn cung được ghi nhận từ đầu năm.
Trước đó, Ban Đô thị HĐND TP Hà Nội công bố số liệu cho thấy, trong 6 tháng đầu năm, căn hộ chiếm khoảng 70% tổng nguồn cung mở bán mới và 73% lượng giao dịch bất động sản tại Thủ đô.
Tuy nhiên, nhóm căn hộ cao cấp có giá 50-80 triệu đồng mỗi m2 và căn hộ sang trọng, siêu sang trên 80 triệu đồng mỗi m2 chiếm tới 78% nguồn cung chung cư thương mại mới. Ngược lại, căn hộ bình dân dưới 25 triệu đồng mỗi m2 gần như không xuất hiện trên thị trường sơ cấp.
Người mua có tiền mặt chiếm ưu thế
Bên cạnh sự chững lại của giá bán, thanh khoản thị trường căn hộ Hà Nội cũng chịu sức ép trong quý III.
Tỷ lệ hấp thụ sơ cấp bình quân ước đạt khoảng 31%, phản ánh tâm lý thận trọng của người mua trước mặt bằng giá cao và chi phí vay vốn gia tăng.
Nhóm khách hàng phụ thuộc vốn vay trên 50% giá trị căn hộ có xu hướng trì hoãn quyết định xuống tiền. Ngược lại, những người có sẵn nguồn tài chính, ít phụ thuộc tín dụng đang chiếm ưu thế trong các giao dịch thành công.
Để kích thích thanh khoản, một số chủ đầu tư đưa ra chính sách giãn tiến độ thanh toán, cho phép khách hàng trả khoảng 1-1,5% giá trị căn hộ mỗi tháng trong thời gian 3-5 năm.
Chính sách này giúp giảm áp lực tài chính ban đầu, song người mua vẫn phải cân nhắc tổng chi phí sở hữu, đặc biệt khi các khoản vay bước sang giai đoạn áp dụng lãi suất thả nổi.
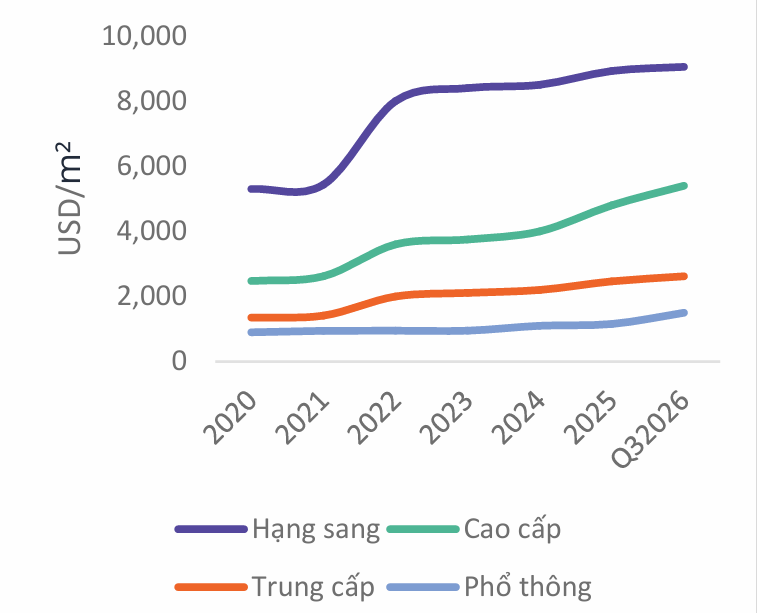
Giá bán sơ cấp trung bình/ 2020 – Q3/2026
Ở thị trường thứ cấp, lợi thế đàm phán đang nghiêng về người mua có sẵn tiền mặt.
Một bộ phận khách hàng chuyển hướng tìm kiếm căn hộ đã bàn giao 5-10 năm, có giấy chứng nhận quyền sở hữu và giá bán khoảng 2.000-2.500 USD mỗi m2, thay vì lựa chọn những dự án mới tại khu vực vùng ven có giá trên 85 triệu đồng mỗi m2.
Với nhóm chủ nhà đang chịu áp lực trả nợ, mức giảm giá qua thương lượng có thể lên tới 8-12%. Tuy nhiên, đây chủ yếu là các giao dịch riêng lẻ, chưa phản ánh xu hướng giảm giá chung của toàn thị trường.
“Tâm lý chờ đợi cũng thể hiện rõ trong tháng 8 và tháng 9 khi nhiều khách hàng tiếp tục theo dõi diễn biến lãi suất, chính sách đất đai, nhà ở và các quy định liên quan trước khi quyết định giải ngân”, báo cáo nhận định.
Minh Quân