Số liệu được DKRA Group cho biết tại Báo cáo Thị trường bất động sản TP.HCM và vùng ven, gồm: Tây Ninh và Đồng Nai tháng 8/2026 vừa phát hành.
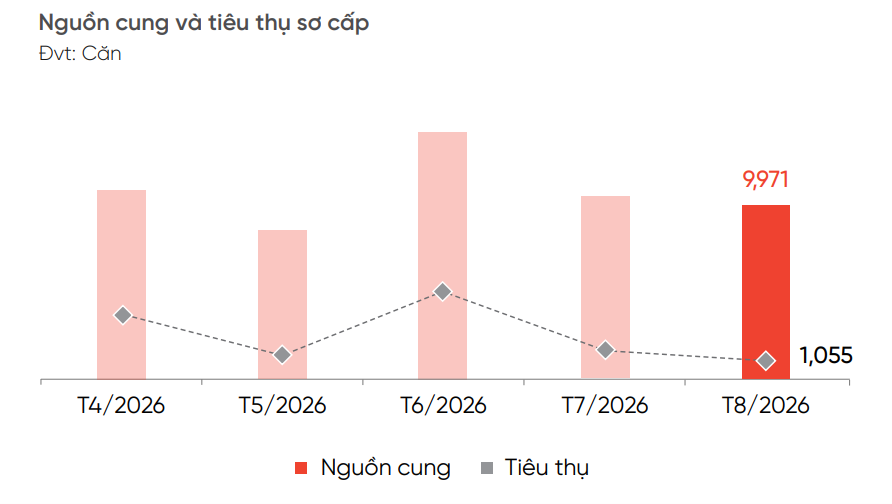
Theo báo cáo trên, trong tháng 8 vừa qua, thị trường chung cư TP.HCM và các tỉnh vùng ven ghi nhận nguồn cung sơ cấp từ 105 dự án với gần 10.000 căn, giảm 5% so với cùng kỳ.
Đáng chú ý, tỷ lệ hấp thụ tiếp tục lao dốc khi chỉ đạt 1.055 căn, tương đương tỷ lệ hấp thụ khoảng 11% và giảm tới 36% so với cùng kỳ.
Như vậy, cứ 100 căn hộ được đưa ra thị trường thì chỉ khoảng 11 căn được hấp thụ, cho thấy thanh khoản vẫn là bài toán đáng chú ý của phân khúc này.
Nguồn: DKRA Group
Trước đó, trong tháng 7/2026, thị trường căn hộ TP.HCM và vùng phụ cận có khoảng 10.471 căn sơ cấp mở bán. Lượng tiêu thụ đạt 1.654 căn.
“Diễn biến này phần nào chịu ảnh hưởng bởi tâm lý tháng Ngâu, cùng với việc lãi suất cho vay chưa có dấu hiệu hạ nhiệt rõ rệt”, báo cáo cho biết.
TP.HCM chiếm 94% nguồn cung toàn thị trường
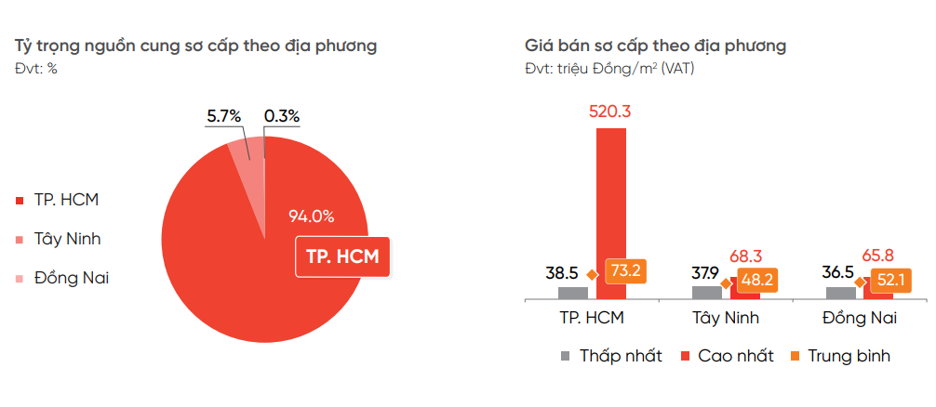
Nguồn cung căn hộ sơ cấp đang tập trung rất mạnh tại TP.HCM. Khu vực này đóng góp khoảng 94% tổng nguồn cung toàn thị trường, tương đương khoảng 9.300 căn.
Trong khi đó, Tây Ninh chiếm 5,7% và Đồng Nai chỉ chiếm 0,3%.
Đáng chú ý, nguồn cung mới trong tháng giảm khoảng 12% so với tháng trước, chủ yếu tập trung tại khu vực phía Đông và phía Nam TP.HCM (cũ).
Cơ cấu nguồn cung cũng cho thấy, căn hộ hạng B tiếp tục dẫn đầu, chiếm khoảng 43% tổng nguồn cung, tập trung chủ yếu tại Bình Dương (cũ) và các tỉnh giáp ranh TP.HCM.
Về giá bán, mặt bằng giá sơ cấp tiếp tục có khoảng cách đáng kể.
Tại TP.HCM, giá bán thấp nhất được ghi nhận khoảng 38,5 triệu đồng/m², trong khi mức cao nhất lên tới 520,3 triệu đồng/m². Giá bán trung bình khoảng 73,2 triệu đồng/m².
Tại Tây Ninh, khoảng giá dao động từ 37,9-68,3 triệu đồng/m², giá trung bình khoảng 48,2 triệu đồng/m².
Còn tại Đồng Nai, giá bán thấp nhất khoảng 36,5 triệu đồng/m², cao nhất 65,8 triệu đồng/m², với mức trung bình khoảng 52,1 triệu đồng/m².
Nguồn: DKRA Group
Những con số này cho thấy thị trường đang tồn tại sự phân hóa mạnh, không chỉ giữa các địa phương mà còn giữa từng dự án, vị trí và phân khúc sản phẩm. Trong bối cảnh giá căn hộ tại nhiều khu vực vẫn ở mức cao, việc người mua cân nhắc kỹ hơn trước khi xuống tiền là điều dễ hiểu.
Ở chiều ngược lại, các chủ đầu tư đang có xu hướng đẩy mạnh chính sách ưu đãi và chiết khấu, nhằm kích cầu người mua. Các chương trình hỗ trợ được xem là một trong những công cụ quan trọng để cải thiện thanh khoản trong giai đoạn thị trường còn thận trọng.
Bức tranh tháng 8 vì thế cho thấy một nghịch lý đáng chú ý: nguồn cung căn hộ vẫn ở mức cao, nhưng sức mua chưa theo kịp. Khi giá bán neo cao, lãi suất vay chưa thực sự thuận lợi và tâm lý người mua còn dè dặt, cuộc cạnh tranh giữa các dự án sẽ không chỉ nằm ở vị trí hay chất lượng sản phẩm, mà ngày càng phụ thuộc vào giá bán thực tế và chính sách bán hàng.
Tuấn Minh